
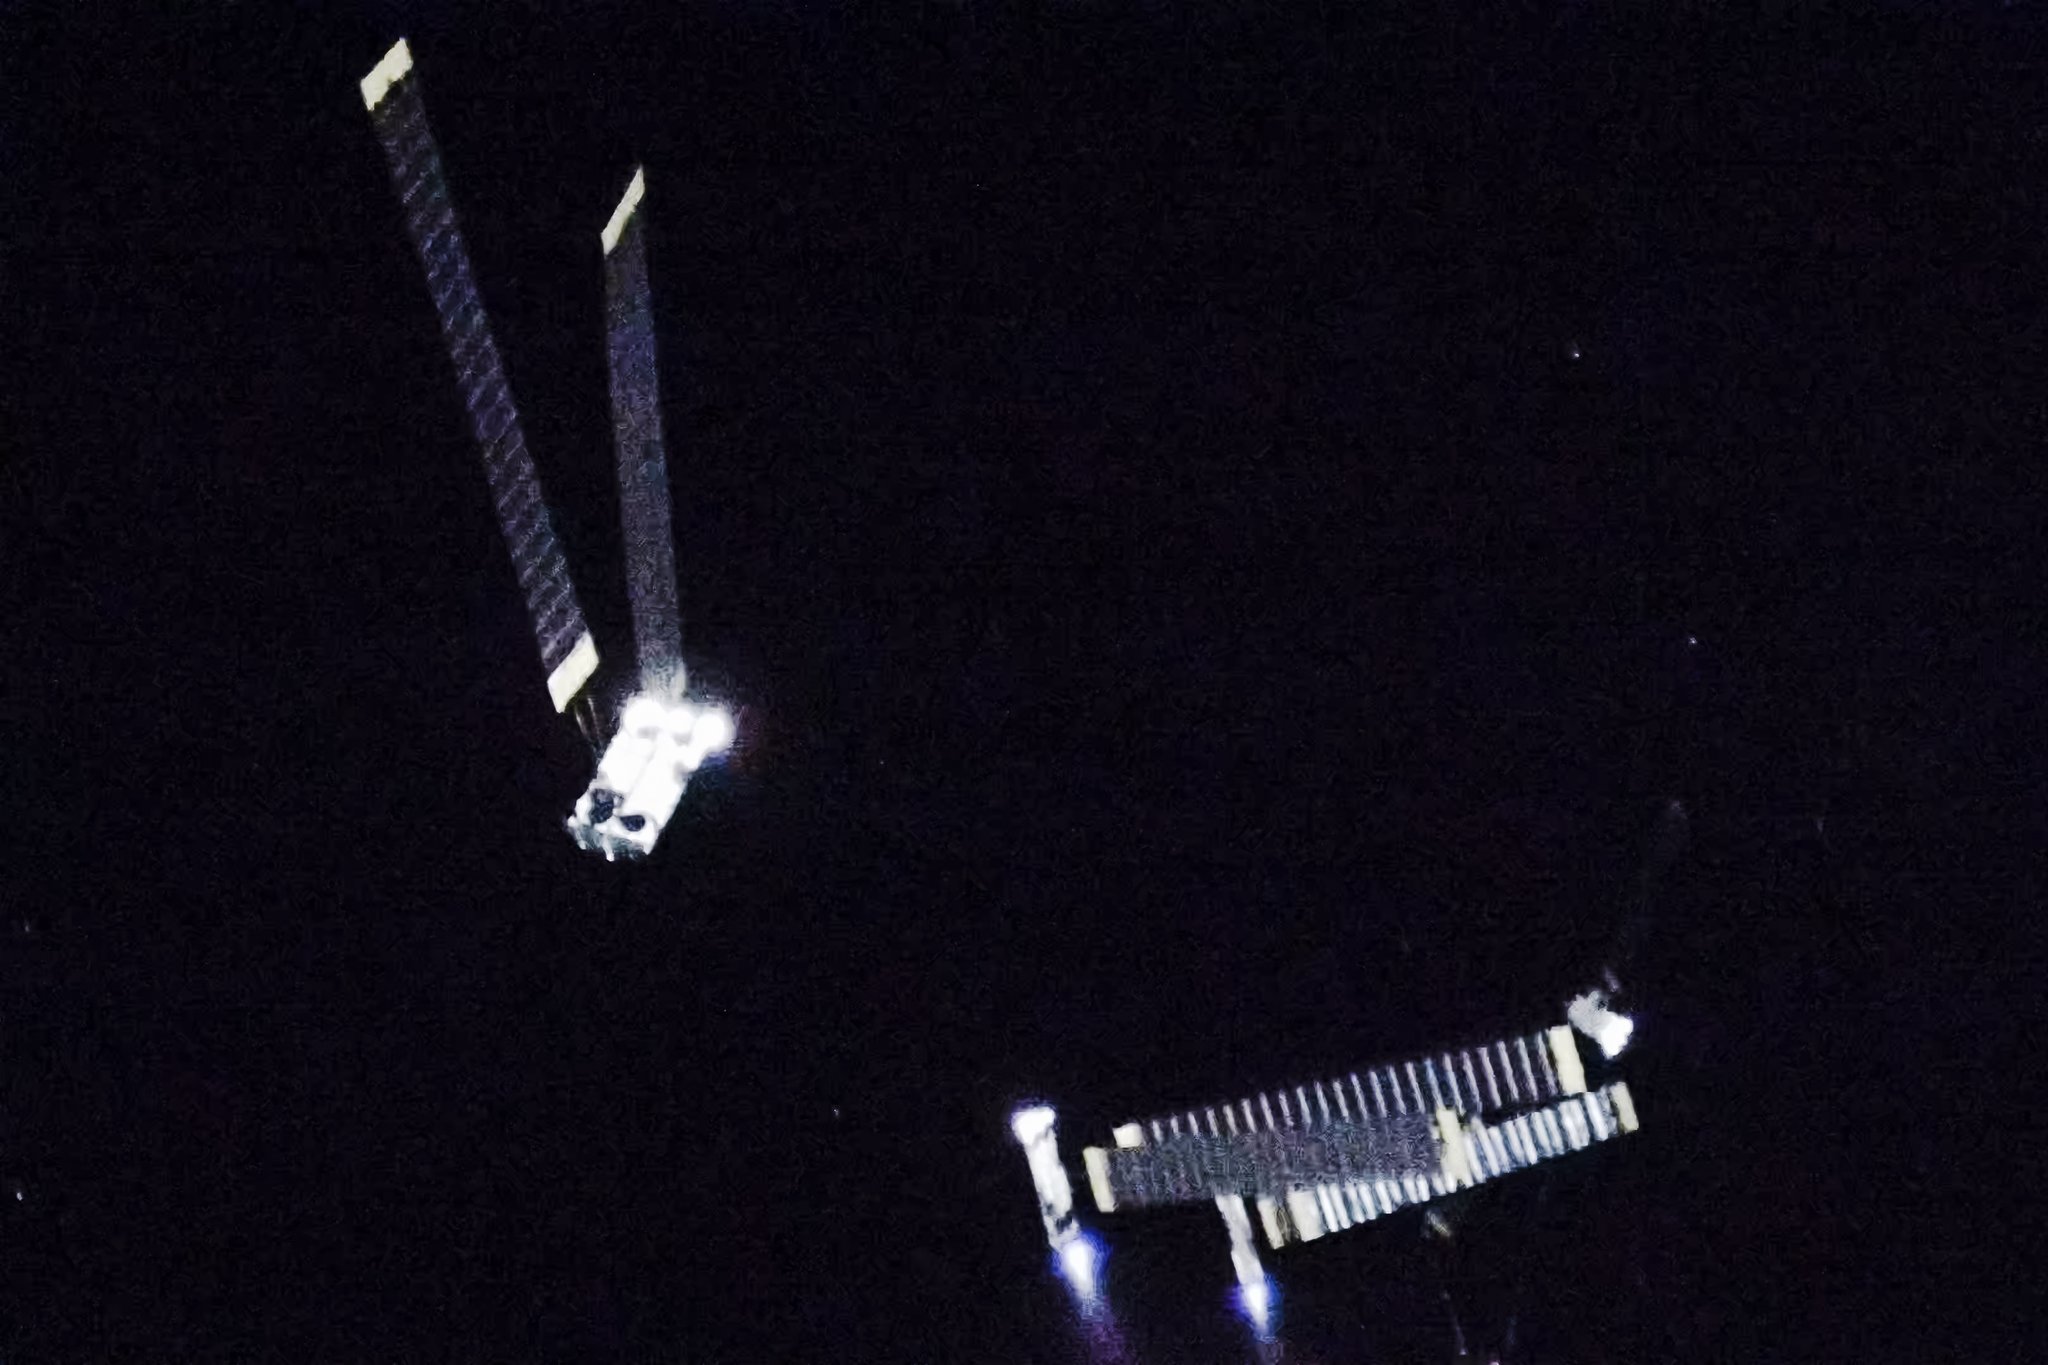
亞馬遜規劃在軌道部署逾 5,000 顆衛星,藍源(Blue Origin)也提出約 5,400 顆的計畫,中國企業申報的規模更大,SpaceX 創辦人馬斯克甚至談過百萬顆等級的星系。外媒與產業分析指出,這波低軌道(LEO,低地球軌道)衛星搶建潮,正面臨特殊零組件與材料短缺、供應商產能吃緊,還得和 AI 產業搶料。
據估算,目前在低軌運行的衛星近 1.9 萬顆,未來幾年可能再增加約 7 萬顆。重點不一定是「某一家公司已經卡死」,而是整條供應鏈跟不上這麼快的發射節奏。
## 低軌衛星為何缺料?AI 資料中心如何搶走產能?
美國航太工業協會(AIA)太空系統副總裁 Steve Jordan Tomasweski,參與了與資誠(PwC)合作的供應鏈分析。這份 2026 年 3 月發布、約 54 頁的報告訪談約 30 位業界人士,歸納出閥門、致動器、開關設備與變壓器等九項關鍵瓶頸零組件。
Tomasweski 表示,業者被迫尋找可承擔額外風險的解方,例如改用「非太空規格」的零件,或是為了某類關鍵閥門苦等一年。報告也提到,部分供應商因太空訂單要求複雜、利潤偏低而不願承接。一家老牌供應商就放棄了複材包覆壓力容器的重新投標,因為該專案會占用公司約三分之一的工程人力,營收貢獻卻只有低個位數。
原物料同樣吃緊。歐洲顧問公司 Novaspace 合夥人 Carla Filotico 最擔心高效率太陽能電池相關的氮化鎵(GaN,一種常見於高頻、高功率元件的半導體材料)與鍺。她指出,一般鋁材的用量對全球產能而言微不足道,但中國掌握全球約 98% 的氮化鎵產能,美歐業者因此相當脆弱,任何出口限制都可能引發斷鏈風險。
資誠合夥人 Doug Anderson 則表示,美伊衝突造成荷莫茲海峽航運中斷,已直接影響鋁與氦的供應。Filotico 預估,資源壓力最嚴重的時期將落在未來五年,新一波星系發射高峰預計在 2030 年前到來。以一個巨型星系為例,光是每顆衛星配置一到兩組太陽能板,就可能需要 1 萬到 2 萬片面板,且每四到五年便需汰換,需求規模極為驚人。
## AI 挾重金搶料,太空產業在喊「插隊」
AI 資料中心的崛起,讓局面更緊。Tomasweski 指出,AI 業者大量採購開關設備與變壓器,導致長達數年的零件積壓訂單。太空公司一次可能只買 10 台,資料中心一次就是下單 1 萬台,即使太空需求暴增,訂單規模仍不足以改變這些電力設備的流向。為此,他主張政府應給予太空產業某種「插隊」授權,讓太空工業在資源分配上能優先於資料中心。
美國太空發展署(SDA)署長 Gurpartap Sandhoo 也在 2026 年 9 月坦言,光通訊硬體與焦平面陣列的產能與品質管控仍是巨大挑戰。
## 不是每張申請單都會成真
面對嚴峻現實,多位專家預期,部分巨型星系計畫最終無法照原計畫實現,產業可能走向垂直整合與整併,也會有業者退出。衛星產業協會(SIA)會長 Doug Stroup 表示,如同十多年前首波向美國聯邦通訊委員會(FCC)申請低軌星系的熱潮,市場本來就不預期所有計畫都會推進;近期這波申請熱潮,恐怕也會出現類似的自然淘汰。
對台灣讀者來說,這則新聞比較值得盯的是:衛星硬體後面綁的是功率電子、材料與長交期零組件,而不只是「誰先射上去」。材料與產能若持續吃緊,比拼的會是誰能拿到穩供應,而不只是誰的簡報比較大。
